Domain multifun.de kaufen?
Wir ziehen mit dem Projekt
multifun.de um.
Sind Sie am Kauf der Domain
multifun.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain multifun.de kaufen?
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **

Ähnliche Suchbegriffe für Risikolebensversicherung
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
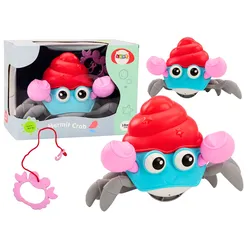
Krabbelkrabbe, Uhrwerk, bunt, wandelnde Krabbe, interaktivKrabbelkrabbe, Uhrwerk, bunt, wandelnde Krabbe, interaktiv Die farbenfrohe Laufkrabbe ist ein bezauberndes und interaktives Spielzeug, das Kindern viel Spaß bereitet und ihre motorischen Fähigkeiten fördert. Die Krabbe hat lebendige, auffällige Farben. Sein Körper ist blau mit roten und rosa Accessoires und seine Beine sind grau, was ihm ein interessantes und farbenfrohes Aussehen verleiht.Das Spielzeug ist aufziehbar und auf der Rückseite der Krabbe befindet sich ein Knopf, der nach rechts und links gedreht werden kann. Nach dem Aufziehen bewegt sich die Krabbe automatisch, was das Spiel dynamisch und süchtig machend macht. Sobald die Krabbe aufgewickelt ist, bewegt sie sich und ahmt die natürliche Bewegung einer Laufkrabbe nach. Dies regt Kinder dazu an, zu interagieren und zu beobachten, wie der Mechanismus funktioniert. Im Set ist eine Schnur enthalten, damit das Kind das Spielzeug hinter sich herziehen kann. Das sorgt für noch mehr Spielspaß und fördert die motorische Koordination des Kindes.Die farbenfrohe Laufkrabbe ist ein tolles Spielzeug, das das Kind unterhält und gleichzeitig seine Entwicklung fördert. Dank ihrer lebendigen Farben und dem interaktiven Mechanismus regt die Krabbe zu Bewegung und Erkundung an. Es ist das perfekte Geschenk für die Kleinen, die bewegliche Spielzeuge und interaktive Abenteuer lieben. Krabbenmaße: 24cm x 14cm x 11cm Größe des Pakets: 24cm x 18cm x 14cm Es ist CE-zertifiziert und entspricht der EN17-Norm. Für Kinder über 18 Monate gedacht.10,00 €*Versand: 9,90 €Sichere Weiterleitung zum Anbieter
-
Carromco Multifunktionstisch 14 in 1 - "MULTIFUN",,Mehrere Spiele in einem!Durch das leichte Wechseln von Spiel zu Spiel, kann jeder sein Lieblingsspiel einfach und schnell aufbauen. Von Billard, Kicker, Tischtennis und Hockey bis zu Craps und Black Jack, ist alles dabei. Multifunktionstisch, 14 Spiele Einfacher Umbau von Spiel zu Spiel Beinverstärkung inklusive Netztasche zum Aufbewahren des Zubehörs Justierbare Füßchen gleichen Unebenheiten im Boden aus Spiele 14in1 (06114): 1) Billard, 2) Tischfußball, 3) Tischtennis, 4) Gleithockey, 5) Eishockey, 6) Schach, 7) Backgammon 8) Black Jack/ Kartenspiel, 9) Craps/ Würfelspiel, 10) Kegelspiel 11) Shuffleboard, 12) Tic Tac Toe, 13) Halma, 14) Mühle Zubehör: Billardkugeln (38 mm), Queues (90 cm), 2 Kickerbälle, Tischtennisgarnitur (2 Bälle, 2 Schläger, Netz), Pucks, Pusher, Karten, Würfel, Kegel u.v.m. Ausführung: Bausatz Produktmaße: 120 x 61 x 83 cm (Billiard: 118 x 57 x 69 cm) Gewicht: 33 kg Maße=122 x 61 x 83 cm (L x B x H)|Gewicht=38 kg|Material=Holz, Kunststoff, Metall|Spiele=Billard, Tischfußball, Tischtennis, Gleithockey, Eishockey, Schach, Backgammon Black Jack/ Kartenspiel, Craps/ Würfelspiel, Kegelspiel Shuffleboard, Tic Tac Toe, Halma|Lieferumfang=Multifunktionstisch, Billardkugeln, 2 Queues, 2 Kickerbälle, Tischtennisgarnitur (2 Bälle, 2 Schläger, Netz), Kegel, Schachfiguren, Damesteine, Halmafiguren, Pucks, Pusher, Karten, Würfel369,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **

Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
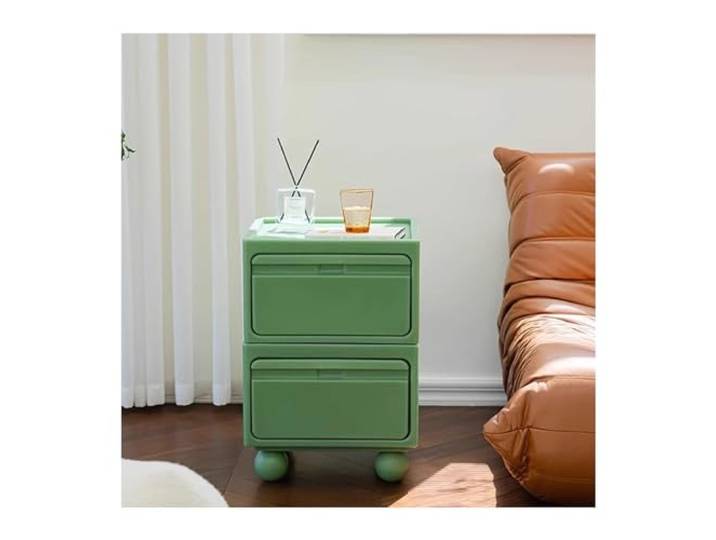
Vielseitig Nachttisch, Schlafzimmer, Aufbewahrung, Seitenschrank, kreativVielseitig Nachttisch, Schlafzimmer, Aufbewahrung, Seitenschrank, kreativ. Unser Nachttisch mit Stauraum ist perfekt für Menschen, die ein bequemes und problemloses Erlebnis wünschen Selbst kleine Möbel können ein Zuhause erheblich verändern. Um das Glück zu Hause zu steigern, können sie als Nachttisch, Ablage fürs Arbeitszimmer, Sofa-Beistelltisch, Ablage fürs Badezimmer verwendet und in jeder Ecke platziert werden, um die künstlerische Atmosphäre des Raums zu verbessern Geschlossene Schubladenaufbewahrung nimmt ein geschlossenes Schubladendesign an, mit einem durchdachten Griff for einfachen Herausnehmen von Gegenständen. Im geschlossenen Zustand kann es auch effektiv Staub verhindern Stabil und sicher, mit dicken und robusten Schrankbeinen, die nicht leicht umkippen und eine hohe Tragfähigkeit haben Geschickt neu gestaltet, bringt die Schwere traditioneller Möbel mehr Komfort. Die Schubladen sind in ihrer Richtung nicht eingeschränkt und das links- und rechtsschichtige Design nutzt den Raum voll aus In einem kleinen und gemütlichen Zuhause besteht immer das Bedürfnis nach Gesellschaft auf kleinem Raum, während man gleichzeitig eine angenehme und ruhige Zeit genießen kann. Das Farbschema sieht aus wie ein dekoratives Stück mit Funktionalität und sieht im Vergleich zu gewöhnlichen Lagerschränken neuartig und interessant aus, was das Leben zu Hause lebendig und dynamisch macht und es einfach macht, eine gemütliche Ecke zu schaffen Farbe:One Color359,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Krabbelkrabbe, Uhrwerk, bunt, wandelnde Krabbe, interaktivKrabbelkrabbe, Uhrwerk, bunt, wandelnde Krabbe, interaktiv Die farbenfrohe Laufkrabbe ist ein bezauberndes und interaktives Spielzeug, das Kindern viel Spaß bereitet und ihre motorischen Fähigkeiten fördert. Die Krabbe hat lebendige, auffällige Farben. Sein Körper ist blau mit roten und rosa Accessoires und seine Beine sind grau, was ihm ein interessantes und farbenfrohes Aussehen verleiht.Das Spielzeug ist aufziehbar und auf der Rückseite der Krabbe befindet sich ein Knopf, der nach rechts und links gedreht werden kann. Nach dem Aufziehen bewegt sich die Krabbe automatisch, was das Spiel dynamisch und süchtig machend macht. Sobald die Krabbe aufgewickelt ist, bewegt sie sich und ahmt die natürliche Bewegung einer Laufkrabbe nach. Dies regt Kinder dazu an, zu interagieren und zu beobachten, wie der Mechanismus funktioniert. Im Set ist eine Schnur enthalten, damit das Kind das Spielzeug hinter sich herziehen kann. Das sorgt für noch mehr Spielspaß und fördert die motorische Koordination des Kindes.Die farbenfrohe Laufkrabbe ist ein tolles Spielzeug, das das Kind unterhält und gleichzeitig seine Entwicklung fördert. Dank ihrer lebendigen Farben und dem interaktiven Mechanismus regt die Krabbe zu Bewegung und Erkundung an. Es ist das perfekte Geschenk für die Kleinen, die bewegliche Spielzeuge und interaktive Abenteuer lieben. Krabbenmaße: 24cm x 14cm x 11cm Größe des Pakets: 24cm x 18cm x 14cm Es ist CE-zertifiziert und entspricht der EN17-Norm. Für Kinder über 18 Monate gedacht.10,00 €*Versand: 9,90 €Sichere Weiterleitung zum Anbieter
-
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
Ähnliche Suchbegriffe für Risikolebensversicherung
-
Carromco Multifunktionstisch 14 in 1 - "MULTIFUN",,Mehrere Spiele in einem!Durch das leichte Wechseln von Spiel zu Spiel, kann jeder sein Lieblingsspiel einfach und schnell aufbauen. Von Billard, Kicker, Tischtennis und Hockey bis zu Craps und Black Jack, ist alles dabei. Multifunktionstisch, 14 Spiele Einfacher Umbau von Spiel zu Spiel Beinverstärkung inklusive Netztasche zum Aufbewahren des Zubehörs Justierbare Füßchen gleichen Unebenheiten im Boden aus Spiele 14in1 (06114): 1) Billard, 2) Tischfußball, 3) Tischtennis, 4) Gleithockey, 5) Eishockey, 6) Schach, 7) Backgammon 8) Black Jack/ Kartenspiel, 9) Craps/ Würfelspiel, 10) Kegelspiel 11) Shuffleboard, 12) Tic Tac Toe, 13) Halma, 14) Mühle Zubehör: Billardkugeln (38 mm), Queues (90 cm), 2 Kickerbälle, Tischtennisgarnitur (2 Bälle, 2 Schläger, Netz), Pucks, Pusher, Karten, Würfel, Kegel u.v.m. Ausführung: Bausatz Produktmaße: 120 x 61 x 83 cm (Billiard: 118 x 57 x 69 cm) Gewicht: 33 kg Maße=122 x 61 x 83 cm (L x B x H)|Gewicht=38 kg|Material=Holz, Kunststoff, Metall|Spiele=Billard, Tischfußball, Tischtennis, Gleithockey, Eishockey, Schach, Backgammon Black Jack/ Kartenspiel, Craps/ Würfelspiel, Kegelspiel Shuffleboard, Tic Tac Toe, Halma|Lieferumfang=Multifunktionstisch, Billardkugeln, 2 Queues, 2 Kickerbälle, Tischtennisgarnitur (2 Bälle, 2 Schläger, Netz), Kegel, Schachfiguren, Damesteine, Halmafiguren, Pucks, Pusher, Karten, Würfel369,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Eltako Funkaktor Multifun.-Zeitrelais FMZ61-230V (30100230)Eigenschaften • 1 Schließer potenzialfrei 10A/250V AC, 230V-LED-Lampen bis 400W, Glühlampen 2000 Watt* \n• Verschlüsselter Funk, bidirektionaler Funk und Repeater-Funktion zuschaltbar \n• Stand-by-Verlust nur 0,8 Watt \n• Für Einbaumontage \n• 45mm lang, 45mm breit, 33mm tief \n• Versorgungs- und Steuerspannung örtlich 230V \n• Beim Ausfall der Versorgungsspannung bleibt der Schaltzustand erhalten \n• Bei wiederkehrender Versorgungsspannung wird definiert ausgeschaltet \n• Dieser Funkaktor verfügt über die modernste von uns entwickelte Hybrid-Technologie: Die verschleißfreie Empfangs- und Auswerte-Elektronik haben wir mit einem bistabilen Relais kombiniert, dadurch gibt es auch im eingeschalteten Zustand keine Spulen-Verlustleistung und keine Erwärmung hierdurch \n• Nach der Installation die automatische kurze Synchronisation abwarten, bevor der geschaltete Verbraucher an das Netz gelegt wird \n• Zusätzlich zum Funk-Steuereingang über eine innenliegende Antenne kann dieser Funkaktor auch mit einem eventuell davor montierten konventionellen Steuertaster örtlich gesteuert werden \n• Ein Glimmlampenstrom ist nicht zugelassen \n• Ab der Fertigungswoche 11/14 können verschlüsselte Sensoren eingelernt werden \n• Es kann bidirektionaler Funk und/oder eine Repeater-Funktion eingeschaltet werden \n• Jede Zustandsänderung sowie eingegangene Zentralsteuer-Telegramme werden mit einem Funk-Telegramm bestätigt \n• Dieses Funk-Telegramm kann in andere Aktoren, die GFVS-Software und in Universalanzeigen eingelernt werden \n• Mit dem oberen Drehschalter können in der Stellung LRN bis zu 35 Funktaster zugeordnet werden, davon ein oder mehrere Zentralsteuerungs-Taster \n• Außerdem Funk-Fenster-Türkontakte (FTK) mit der Funktion Schließer oder Öffner bei geöffnetem Fenster \n• Wird ein Richtungstaster eingelernt, so kann mit der oberen Taste (START) eine Funktion (z.B. TI) gestartet und mit der unteren Taste (STOP) gestoppt werden \n• Danach wird damit die gewünschte Funktion dieses Funkaktors gewählt \n• Die Umschaltung wird visualisiert durch LED-Aufblinken \n• Die LED begleitet den Einlernvorgang gemäß Bedienungsanleitung und zeigt im Betrieb Funk-Steuerbefehle durch kurzes Aufblinken an (30100230)71,98 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
-
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.